日銀の利上げ方針もあり、株式市場にはやや逆風が吹く展開が続いています。日経平均も足元では60,000円台を行き来するなど、停滞感が否めません。
そんななか8月に、借入利率を最低水準に抑えるべく、証券担保ローンの借入額を「1,001万円」まで増額しました。
本記事では、2026年9月時点のポートフォリオの運用成果、年末に向けた配当金の見込み、そして負債を含めたリアルな総資産・純資産の推移を公開します。
証券担保ローンを1,001万円へ増額
楽天証券 証券担保ローンの借入状況
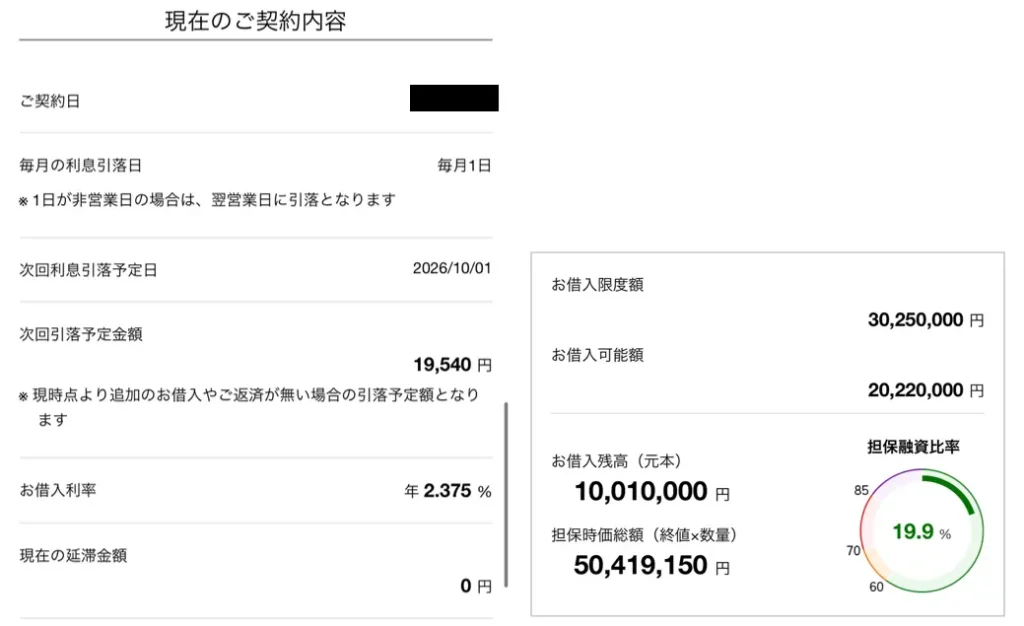
7月までは借入残高500万円で運用していましたが、8月に1,001万円まで増やしました。
楽天証券の証券担保ローンは「借入残高1,000万円超」で最も優遇された金利が適用されます。そのため、借入利率を最低水準に抑えることを目的に、適用レンジに入るギリギリのラインである1,001万円を借り入れています。
現時点での担保融資比率は約20%です。この水準は、長期投資で証券担保ローンを活用するうえでの安全目安として設定しています。担保融資比率20%は、リーマンショック級(TOPIX -61.7%)の下落でも60%に届かない水準です。根拠は、こちらの記事で詳しく解説しています。
慎重に進めるのであれば「月100万円ずつ」など少しずつ増やしていくのが堅実なアプローチです。しかし、今回一気に約500万円を増額して1,001万円にしたのは、中途半端な金額で借りるよりも、大口優遇の最低金利レンジ(1,000万円超)に到達させて調達コストを最小限に抑えるためです。
利ザヤだけを考えれば借入は多いほど有利ですが、担保融資比率を20%に抑えたいので今の私の資産額では1,001万円がほぼ限界です。
なお、たまたまタイミングが重なる形となりましたが、2026年8月3日より各借入残高の利率が一律年0.25%引き上げられました。日銀の利上げ方針に伴い、証券担保ローンの調達金利全体も上がってきています。
借入利率の推移
2026年8月まで
| 借入残高 | 借入利率(年利) |
|---|---|
| 1,000万円超 | 年2.125% |
| 100万円超1,000万円以下 | 年3.125% |
| 100万円以下 | 年4.125% |
2026年9月から
| 借入残高 | 借入利率(年利) |
|---|---|
| 1,000万円超 | 年2.375% |
| 100万円超1,000万円以下 | 年3.375% |
| 100万円以下 | 年4.375% |
金利改定を経た現在、借入が100万円以下だと利率は年4.375%になります。配当利回り4〜5%の高配当株でも、税引き後の利回りは約3.2〜4.0%なので、借入利率のほうが上回ってしまいます。そのため、単純に高配当株を買って利ザヤ(スプレッド)を抜くという戦略は成立しません。
また、100万円超〜1,000万円以下の場合でも借入利率は年3.375%であり、利ザヤはかなり限られます。証券担保ローンを活用して利ザヤを確保しやすくするには、やはり最も優遇される「1,000万円超」のレンジで借り入れることが不可欠だと考えています。
(※もちろん、インデックス投資の期待リターン年4〜7%を想定する場合や、個別株の銘柄選定に自信がある方であれば、より小規模な借入枠でも元を取ることは可能だと思いますが、高配当株投資を軸にするなら1,000万円超を狙いたいところです。)
借入資金による投資成果
新規に調達した借入金(501万円)を元手に買い増し・新規投資を行いました。前回から「銘柄A」を大幅に買い増したほか、「銘柄E」を新規にポートフォリオへ追加しています。
| 銘柄 | 取得総額(円) | 時価総額(円) | 損益額(円) | 損益率(%) |
|---|---|---|---|---|
| 銘柄A | 7,797,500 | 7,429,800 | -367,700 | -4.72 |
| 銘柄B | 254,400 | 260,600 | 6,200 | 2.44 |
| 銘柄C | 495,200 | 500,700 | 5,500 | 1.11 |
| 銘柄D | 1,140,000 | 1,272,000 | 132,000 | 11.58 |
| 銘柄E | 364,900 | 387,000 | 22,100 | 6.06 |
| 合計 | 10,052,000 | 9,850,100 | -201,900 | -2.01 |
現在のトータル損益額は-201,900円(-2.01%)です。個別で見ると5銘柄中4銘柄がプラスを維持しているものの、ポートフォリオの大半を占める銘柄Aの含み損(-4.72%)が全体の足を引っ張る形となっています。
エントリー直後から株価が上昇してくれれば、担保融資比率に余裕が生まれ、さらなる追加借り入れもしやすくなりますが、相場の短期的な値動きを正確に読むことは困難です。現在は市場全体が足踏み状態にあるため、焦らず長期視点で株価の回復と配当の積み上がりを待ちたいと考えています。
2026年9月時点の配当金推移
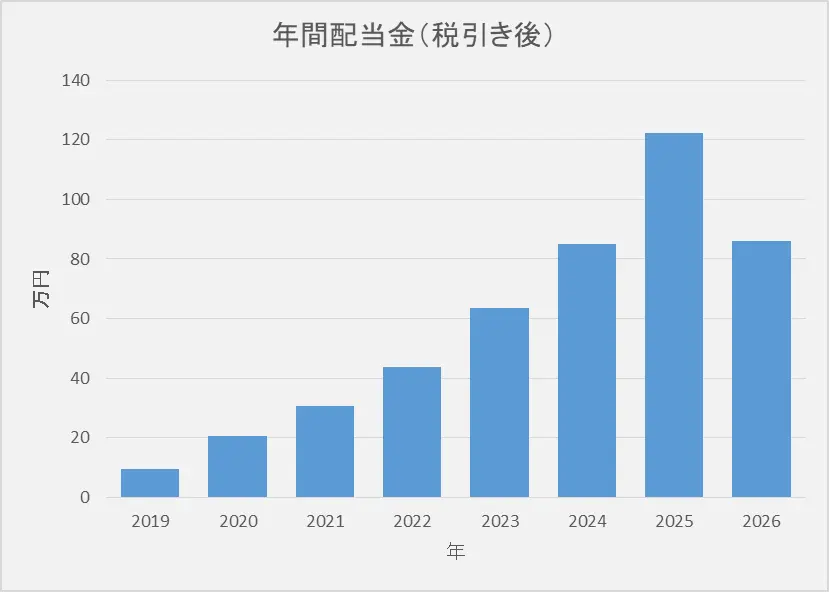
8月・9月には12月決算銘柄などの中間配当が入り、受取累計は順調に増えています。保有株の大部分は3月決算銘柄なので、本番は中間配当が入る12月です。
| 項目 | 金額 |
|---|---|
| 年間配当金(税引き後) | 約160万円 |
| 証券担保ローンの利払い(年内) | 約9万円 |
| 実質的なインカム | 約151万円 |
※7月に借入を再開したため、今年の利払いは5か月分です。現在の借入額(1,001万円・年2.375%)では、通年の利払いは約24万円(月約2万円)になります。
10月以降に買い増しても、大半の銘柄は今年(2026年)の受取配当に間に合いません。これからの買い付けは「翌年以降のインカムを育てるための種まき」と位置付けています。
米国株やETFなら年内の駆け込みも可能ですが、権利確定日を優先して銘柄を選ぶのは本末転倒です。余剰資金ができたら、買いたい銘柄を淡々と仕込みます。
総資産推移:純資産は約7,300万円で横ばい(総資産は約8,300万円)
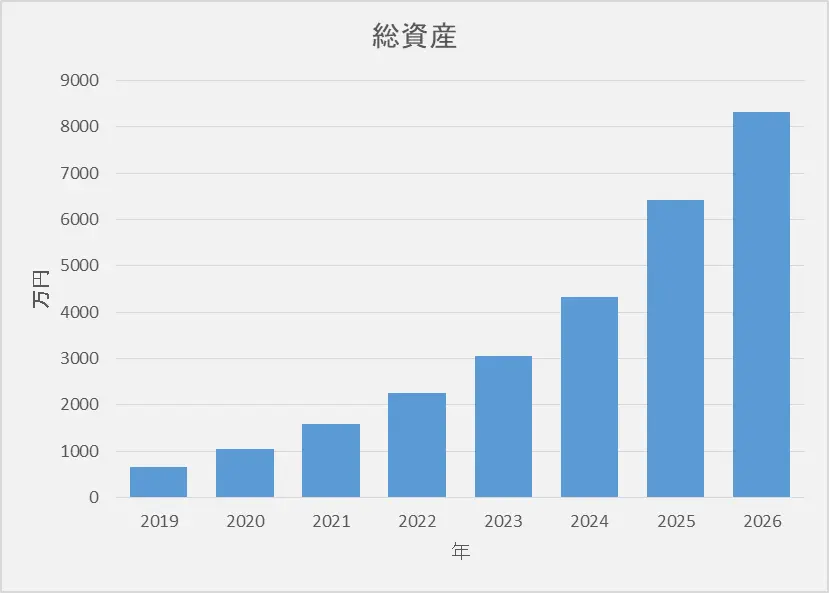
2026年9月時点の純資産は約7,300万円で、足元では横ばい圏での推移となっています。
グラフの総資産は約8,300万円(一時は8,500万円超)ですが、ここには証券担保ローンの負債(1,001万円)が含まれています。この負債を差し引いた額が、実質的な自己資本である純資産です。
レバレッジを活用している以上、表面的な「総資産」の増減に一喜一憂するのではなく、常に負債を引いた「純資産」ベースで自己資本の厚みを管理することが欠かせません。
まとめ
- 証券担保ローン:最優遇金利を適用させるため、1,001万円へ増額(担保融資比率は約20%に抑えている)。
- 借入資金の運用成績:主力銘柄Aの含み損により借入枠ベースで約-20万円。長期目線で回復待ち。
- 配当金:12月には年間約160万円(税引後、利払い差し引き後は約151万円)に到達見込み
- 資産状況:総資産は約8,300万円、負債を除いた純資産は約7,300万円で横ばい。
市場の停滞や利上げ環境は続きますが、安全な担保融資比率を守りながら、引き続き淡々と買い増しと配当の積み上げを続けていきます。